Domain pfrc.de kaufen?
Wir ziehen mit dem Projekt
pfrc.de um.
Sind Sie am Kauf der Domain
pfrc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfrc.de kaufen?
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investitionen und Risikomanagement genutzt werden, um eine ausgewogene und effektive Anlagestrategie zu entwickeln?
Die Portfoliooptimierung kann genutzt werden, um eine ausgewogene Verteilung von Vermögenswerten zu erreichen, die das Risiko minimiert und gleichzeitig die Rendite maximiert. Durch die Diversifizierung des Portfolios können Anleger das Risiko reduzieren, das mit einzelnen Anlagen verbunden ist, und gleichzeitig die Chancen auf Rendite steigern. Die Verwendung von verschiedenen Anlageklassen, wie Aktien, Anleihen und Rohstoffen, kann dazu beitragen, das Risiko zu streuen und die Volatilität des Portfolios zu verringern. Darüber hinaus kann die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen dazu beitragen, eine langfristig erfolgreiche Anlagestrategie zu entwickeln. **
Was ist die durchschnittliche Amortisationszeit für eine typische Investition in erneuerbare Energien?
Die durchschnittliche Amortisationszeit für eine Investition in erneuerbare Energien beträgt in der Regel zwischen 5 und 10 Jahren, je nach Art des Projekts und den lokalen Bedingungen. Dies hängt von Faktoren wie den Installationskosten, den Einsparungen bei den Energiekosten und den staatlichen Förderungen ab. Investitionen in Solar- und Windenergie haben oft kürzere Amortisationszeiten als Investitionen in Biomasse oder Geothermie. **
Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Neubauer, Annette: LRS? Typische Fehlerquellen anpackenLRS? Typische Fehlerquellen anpacken , Das bewährte Trainingsprogramm für die Sekundarstufe - mit zusätzlichen kontrastiven Übungen (7. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150301, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Neubauer, Annette, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 71, Keyword: 7. bis 9. Klasse; Deutsch; Lese-Rechtschreibschwierigkeiten; Sekundarstufe I, Fachschema: Lese-Rechtschreibschwäche / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: scolix, Verlag: scolix, Verlag: scolix, Länge: 299, Breite: 215, Höhe: 9, Gewicht: 238, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
-
Welche Strategien empfehlen sich für die langfristige Vermögensverwaltung und wie kann man eine diversifizierte Anlagestrategie umsetzen?
Für die langfristige Vermögensverwaltung empfehlen sich Strategien wie regelmäßiges Sparen, Investition in verschiedene Anlageklassen und eine breite Diversifikation des Portfolios. Eine diversifizierte Anlagestrategie kann umgesetzt werden, indem man in Aktien, Anleihen, Immobilien und Rohstoffe investiert, sowohl national als auch international diversifiziert und regelmäßig das Portfolio überprüft und anpasst. Es ist wichtig, Risiken zu streuen, um Verluste zu minimieren und langfristig eine positive Rendite zu erzielen. **

Was bedeutet der Begriff "Ausschüttung" in Bezug auf Finanzen und Vermögensverwaltung?
Die Ausschüttung bezieht sich auf die Verteilung von Gewinnen oder Erträgen an die Anteilseigner eines Unternehmens oder Fonds. Sie erfolgt in Form von Dividenden oder Zinsen und dient dazu, den Anlegern einen Teil des erwirtschafteten Gewinns zukommen zu lassen. Die Ausschüttung kann regelmäßig oder einmalig erfolgen. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in den Bereichen Finanzen, Wirtschaft und persönliche Vermögensverwaltung?
Indexfonds bieten niedrigere Kosten und eine breite Diversifizierung, da sie einfach den Index nachbilden, während aktiv verwaltete Fonds höhere Gebühren und das Risiko von Underperformance aufgrund von Fehlentscheidungen des Fondsmanagers haben. Dies kann langfristig zu höheren Renditen bei Indexfonds führen, da die Kosten niedriger sind und die Diversifizierung breiter ist. Allerdings bieten aktiv verwaltete Fonds die Möglichkeit, den Markt zu schlagen, wenn ein erfahrener Fondsmanager gute Anlageentscheidungen trifft. Bei der langfristigen Anlagestrategie können Indexfonds eine solide Grundlage für das Portfolio bilden, während aktiv verwaltete Fonds als Ergänzung dienen können, um das Renditepotenzial zu steigern, jedoch mit höheren Kosten und Risiken. **
Top-Angebote
Produkte zum Begriff Typische:
-
Neubauer, Annette: LRS? Typische Fehlerquellen anpackenLRS? Typische Fehlerquellen anpacken , Das bewährte Trainingsprogramm für die Sekundarstufe - mit zusätzlichen kontrastiven Übungen (7. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150301, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Neubauer, Annette, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 71, Keyword: 7. bis 9. Klasse; Deutsch; Lese-Rechtschreibschwierigkeiten; Sekundarstufe I, Fachschema: Lese-Rechtschreibschwäche / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: scolix, Verlag: scolix, Verlag: scolix, Länge: 299, Breite: 215, Höhe: 9, Gewicht: 238, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investitionen und Risikomanagement genutzt werden, um eine ausgewogene und effektive Anlagestrategie zu entwickeln?
Die Portfoliooptimierung kann genutzt werden, um eine ausgewogene Verteilung von Vermögenswerten zu erreichen, die das Risiko minimiert und gleichzeitig die Rendite maximiert. Durch die Diversifizierung des Portfolios können Anleger das Risiko reduzieren, das mit einzelnen Anlagen verbunden ist, und gleichzeitig die Chancen auf Rendite steigern. Die Verwendung von verschiedenen Anlageklassen, wie Aktien, Anleihen und Rohstoffen, kann dazu beitragen, das Risiko zu streuen und die Volatilität des Portfolios zu verringern. Darüber hinaus kann die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen dazu beitragen, eine langfristig erfolgreiche Anlagestrategie zu entwickeln. **
-
Was ist die durchschnittliche Amortisationszeit für eine typische Investition in erneuerbare Energien?
Die durchschnittliche Amortisationszeit für eine Investition in erneuerbare Energien beträgt in der Regel zwischen 5 und 10 Jahren, je nach Art des Projekts und den lokalen Bedingungen. Dies hängt von Faktoren wie den Installationskosten, den Einsparungen bei den Energiekosten und den staatlichen Förderungen ab. Investitionen in Solar- und Windenergie haben oft kürzere Amortisationszeiten als Investitionen in Biomasse oder Geothermie. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
Ähnliche Suchbegriffe für Typische
-
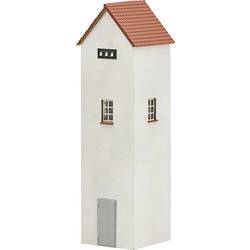
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
-
Welche Strategien empfehlen sich für die langfristige Vermögensverwaltung und wie kann man eine diversifizierte Anlagestrategie umsetzen?
Für die langfristige Vermögensverwaltung empfehlen sich Strategien wie regelmäßiges Sparen, Investition in verschiedene Anlageklassen und eine breite Diversifikation des Portfolios. Eine diversifizierte Anlagestrategie kann umgesetzt werden, indem man in Aktien, Anleihen, Immobilien und Rohstoffe investiert, sowohl national als auch international diversifiziert und regelmäßig das Portfolio überprüft und anpasst. Es ist wichtig, Risiken zu streuen, um Verluste zu minimieren und langfristig eine positive Rendite zu erzielen. **
-
Was bedeutet der Begriff "Ausschüttung" in Bezug auf Finanzen und Vermögensverwaltung?
Die Ausschüttung bezieht sich auf die Verteilung von Gewinnen oder Erträgen an die Anteilseigner eines Unternehmens oder Fonds. Sie erfolgt in Form von Dividenden oder Zinsen und dient dazu, den Anlegern einen Teil des erwirtschafteten Gewinns zukommen zu lassen. Die Ausschüttung kann regelmäßig oder einmalig erfolgen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in den Bereichen Finanzen, Wirtschaft und persönliche Vermögensverwaltung?
Indexfonds bieten niedrigere Kosten und eine breite Diversifizierung, da sie einfach den Index nachbilden, während aktiv verwaltete Fonds höhere Gebühren und das Risiko von Underperformance aufgrund von Fehlentscheidungen des Fondsmanagers haben. Dies kann langfristig zu höheren Renditen bei Indexfonds führen, da die Kosten niedriger sind und die Diversifizierung breiter ist. Allerdings bieten aktiv verwaltete Fonds die Möglichkeit, den Markt zu schlagen, wenn ein erfahrener Fondsmanager gute Anlageentscheidungen trifft. Bei der langfristigen Anlagestrategie können Indexfonds eine solide Grundlage für das Portfolio bilden, während aktiv verwaltete Fonds als Ergänzung dienen können, um das Renditepotenzial zu steigern, jedoch mit höheren Kosten und Risiken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.