Domain pfrc.de kaufen?
Wir ziehen mit dem Projekt
pfrc.de um.
Sind Sie am Kauf der Domain
pfrc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfrc.de kaufen?
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investitionen und Risikomanagement genutzt werden, um eine ausgewogene und effektive Anlagestrategie zu entwickeln?
Die Portfoliooptimierung kann genutzt werden, um eine ausgewogene Verteilung von Vermögenswerten zu erreichen, die das Risiko minimiert und gleichzeitig die Rendite maximiert. Durch die Diversifizierung des Portfolios können Anleger das Risiko reduzieren, das mit einzelnen Anlagen verbunden ist, und gleichzeitig die Chancen auf Rendite steigern. Die Verwendung von verschiedenen Anlageklassen, wie Aktien, Anleihen und Rohstoffen, kann dazu beitragen, das Risiko zu streuen und die Volatilität des Portfolios zu verringern. Darüber hinaus kann die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen dazu beitragen, eine langfristig erfolgreiche Anlagestrategie zu entwickeln. **
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **


Ähnliche Suchbegriffe für GBM
Top-Angebote
Produkte zum Begriff GBM:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GBM-S1 - Adapter / Short Board für Messleitungen der GBM-SerieAdapter/Short Board zur korrekten Nullpunkteinstellung folgender Messleitungen für Batterietester von GW-Instek: GBM-01 GBM-02 GBM-03 Die Lieferzeit kann bis zu 7 Werktage in Anspruch nehmen.77,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
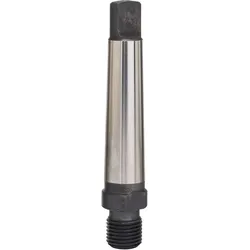
Bosch Kegeldorn für Bohrmaschinen, für GBM 23-2, GBM 23-2 E, GBM 32-4 Professional - 1603115004Er ist kompatibel mit Bohrmaschinen mit MT 2-Morsekegeln. Der Kegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-Gewinde, wodurch Bohrfutter mit bis zu 16-mm-Durchmesser verwendet werden können.MT 2 auf 5/8"-16 UNF-GewindeKegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-GewindeFür Bohrfutter mit bis zu 16-mm-DurchmesserKompatibel mit Bohrmaschinen mit MT 2-Morsekegeln24,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
-
Welche Strategien empfehlen sich für die langfristige Vermögensverwaltung und wie kann man eine diversifizierte Anlagestrategie umsetzen?
Für die langfristige Vermögensverwaltung empfehlen sich Strategien wie regelmäßiges Sparen, Investition in verschiedene Anlageklassen und eine breite Diversifikation des Portfolios. Eine diversifizierte Anlagestrategie kann umgesetzt werden, indem man in Aktien, Anleihen, Immobilien und Rohstoffe investiert, sowohl national als auch international diversifiziert und regelmäßig das Portfolio überprüft und anpasst. Es ist wichtig, Risiken zu streuen, um Verluste zu minimieren und langfristig eine positive Rendite zu erzielen. **
-
Was bedeutet der Begriff "Ausschüttung" in Bezug auf Finanzen und Vermögensverwaltung?
Die Ausschüttung bezieht sich auf die Verteilung von Gewinnen oder Erträgen an die Anteilseigner eines Unternehmens oder Fonds. Sie erfolgt in Form von Dividenden oder Zinsen und dient dazu, den Anlegern einen Teil des erwirtschafteten Gewinns zukommen zu lassen. Die Ausschüttung kann regelmäßig oder einmalig erfolgen. **


Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in den Bereichen Finanzen, Wirtschaft und persönliche Vermögensverwaltung?
Indexfonds bieten niedrigere Kosten und eine breite Diversifizierung, da sie einfach den Index nachbilden, während aktiv verwaltete Fonds höhere Gebühren und das Risiko von Underperformance aufgrund von Fehlentscheidungen des Fondsmanagers haben. Dies kann langfristig zu höheren Renditen bei Indexfonds führen, da die Kosten niedriger sind und die Diversifizierung breiter ist. Allerdings bieten aktiv verwaltete Fonds die Möglichkeit, den Markt zu schlagen, wenn ein erfahrener Fondsmanager gute Anlageentscheidungen trifft. Bei der langfristigen Anlagestrategie können Indexfonds eine solide Grundlage für das Portfolio bilden, während aktiv verwaltete Fonds als Ergänzung dienen können, um das Renditepotenzial zu steigern, jedoch mit höheren Kosten und Risiken. **
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
Top-Angebote
Produkte zum Begriff GBM:
-
GBM-3100H - Batterietester GBM-3100H, 1000 VGW Instek bringt einen neuen Desktop-Batterietester auf den Markt, das GBM-3100H, welches AC 1kHz als Testsignal verwendet und die Batteriespannung und den Innenwiderstand bis 1000V misst. Der Tester verfügt über ein 3,5-Zoll-TFT-LCD, eine 4-Draht-Messmethode, eine hochauflösende Messanzeige (6-stellige Spannung / 5-stelliger Widerstand) und eine unabhängige GO/NOGO-Bestimmung von Spannung und Widerstand, verschiedene Kommunikationsschnittstellen usw., um verschiedene Arten von Batteriemessungen zu ermöglichen von der Einzelzelle über die Batteriezelle bis hin zum Endprodukt (Batterie), so dass der Benutzer in allen Phasen der Produktion genaue Messungen durchführen kann. Features 3,5 Zoll TFT-LCD (320x240) Messwerte: Gleichspannung und Wechselstromwiderstand Spannungsmessung: 1000V Widerstandsmessung: 0 mOhm - 3.2 kOhm (max.) Grundgenauigkeit für die Spannungsmessung: 0.01% Grundgenauigkeit für die Widerstandsmessung: 0.5% Messauflösung bis zu 0,1 μOhm und 10 μV, geeignet für Einzelzellenmessung Unabhängige GO/NOGO-Bestimmungsfunktion für Spannung bzw. Widerstand Der Beurteilungsmechanismus für die Unterbrechung der Messleitung (Sonde) und den Ausfall des Kontakts gewährleistet die Zuverlässigkeit der Messung Standard-Schnittstellen: USB-Host/Gerät, RS-232C und Handler Mitgeliefertes Zubehör Sicherheitsdatenblatt Netzkabel GBM-01: 4-Draht-Messleitung (Kelvin-Clip), 90 V (max.), ca. 1100 mm4763,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GBM-3080 - Batterietester GBM-3080, 80 VBenchtop-Batterieprüfgeräte von GW Instek der Serie GBM-3000, die AC 1 kHz als Testsignal verwenden und die Batteriespannung und den Innenwiderstand der Batterie bis 300 V (GBM-3300) und 80 V (GBM-3080) messen. Die Serie verfügt über ein 3,5"-TFT-LCD, 4-Draht-Messverfahren, hochauflösende (6-stellige Spannung / 5-stelliger Widerstand) Messanzeigefähigkeit und unabhängige GO/NOGO-Bestimmung von Spannung und Widerstand, verschiedene Kommunikationsschnittstellen, etc., um verschiedenen Arten von Batteriemessungen gerecht zu werden, die von Einzelzellen, Batteriezellen bis hin zum Endprodukt (Batterie) reichen, sodass die Anwender in allen Phasen der Produktion genaue Messungen erzielen können. Produktvorteile: 3,5" TFT-LCD (320 x 240 Pixel) Messung von Gleichspannung und Wechselstromwiderstand Spannungsmessung: 300 V (GBM-3300) oder 80 V (GBM-3080) Widerstandsmessung: 0 mO~, 3.2 kO(max.) Grundgenauigkeit für Spannungsmessung: 0,01% Grundgenauigkeit für Widerstandsmessung: 0,5% Messauflösung bis zu 0,1 μO und 10 μV, geeignet für Einzelzellenmessung unabhängige GO/NOGO-Bestimmungsfunktion für Spannung bzw. Widerstand Beurteilungsmechanismus bei Unterbrechung/Kontaktversagen der Messleitung (Sonde) um jederzeit zuverlässige Messungen zu gewährleisten Standardschnittstellen: USB-Host, USB-Device und RS-232C Die Lieferzeit kann bis zu 7 Werktage in Anspruch nehmen.2594,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investitionen und Risikomanagement genutzt werden, um eine ausgewogene und effektive Anlagestrategie zu entwickeln?
Die Portfoliooptimierung kann genutzt werden, um eine ausgewogene Verteilung von Vermögenswerten zu erreichen, die das Risiko minimiert und gleichzeitig die Rendite maximiert. Durch die Diversifizierung des Portfolios können Anleger das Risiko reduzieren, das mit einzelnen Anlagen verbunden ist, und gleichzeitig die Chancen auf Rendite steigern. Die Verwendung von verschiedenen Anlageklassen, wie Aktien, Anleihen und Rohstoffen, kann dazu beitragen, das Risiko zu streuen und die Volatilität des Portfolios zu verringern. Darüber hinaus kann die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen dazu beitragen, eine langfristig erfolgreiche Anlagestrategie zu entwickeln. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
Ähnliche Suchbegriffe für GBM
-
GBM-S1 - Adapter / Short Board für Messleitungen der GBM-SerieAdapter/Short Board zur korrekten Nullpunkteinstellung folgender Messleitungen für Batterietester von GW-Instek: GBM-01 GBM-02 GBM-03 Die Lieferzeit kann bis zu 7 Werktage in Anspruch nehmen.77,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bosch Kegeldorn für Bohrmaschinen, für GBM 23-2, GBM 23-2 E, GBM 32-4 Professional - 1603115004Er ist kompatibel mit Bohrmaschinen mit MT 2-Morsekegeln. Der Kegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-Gewinde, wodurch Bohrfutter mit bis zu 16-mm-Durchmesser verwendet werden können.MT 2 auf 5/8"-16 UNF-GewindeKegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-GewindeFür Bohrfutter mit bis zu 16-mm-DurchmesserKompatibel mit Bohrmaschinen mit MT 2-Morsekegeln24,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BOSCH Kegeldorn für Bohrmaschinen für GBM 23-2 GBM 23-2 E GBM 32-4 Professional (1603115004)Eigenschaften • Der Kegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-Gewinde, wodurch Bohrfutter mit bis zu 16-mm-Durchmesser verwendet werden könnenn• Er ist kompatibel mit Bohrmaschinen mit MT 2-Morsekegelnn• MT 2 auf 5/8"-16 UNF-Gewinden• Zur Verwendung von Bohrfuttern mit Spanndurchmesser bis 16 mm, 5/8"-16 UNF (1603115004)40,93 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Bosch Kegeldorn für Bohrmaschinen für GBM 23-2 GBM 23-2 E GBM 32-4 Professional (1603115004)Eigenschaften • Der Kegeldorn macht einen Übergang von MT 2 auf 5/8"-16 UNF-Gewinde, wodurch Bohrfutter mit bis zu 16-mm-Durchmesser verwendet werden können\n• Er ist kompatibel mit Bohrmaschinen mit MT 2-Morsekegeln\n• MT 2 auf 5/8"-16 UNF-Gewinde\n• Zur Verwendung von Bohrfuttern mit Spanndurchmesser bis 16 mm, 5/8"-16 UNF (1603115004)31,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Strategien empfehlen sich für die langfristige Vermögensverwaltung und wie kann man eine diversifizierte Anlagestrategie umsetzen?
Für die langfristige Vermögensverwaltung empfehlen sich Strategien wie regelmäßiges Sparen, Investition in verschiedene Anlageklassen und eine breite Diversifikation des Portfolios. Eine diversifizierte Anlagestrategie kann umgesetzt werden, indem man in Aktien, Anleihen, Immobilien und Rohstoffe investiert, sowohl national als auch international diversifiziert und regelmäßig das Portfolio überprüft und anpasst. Es ist wichtig, Risiken zu streuen, um Verluste zu minimieren und langfristig eine positive Rendite zu erzielen. **
-
Was bedeutet der Begriff "Ausschüttung" in Bezug auf Finanzen und Vermögensverwaltung?
Die Ausschüttung bezieht sich auf die Verteilung von Gewinnen oder Erträgen an die Anteilseigner eines Unternehmens oder Fonds. Sie erfolgt in Form von Dividenden oder Zinsen und dient dazu, den Anlegern einen Teil des erwirtschafteten Gewinns zukommen zu lassen. Die Ausschüttung kann regelmäßig oder einmalig erfolgen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in den Bereichen Finanzen, Wirtschaft und persönliche Vermögensverwaltung?
Indexfonds bieten niedrigere Kosten und eine breite Diversifizierung, da sie einfach den Index nachbilden, während aktiv verwaltete Fonds höhere Gebühren und das Risiko von Underperformance aufgrund von Fehlentscheidungen des Fondsmanagers haben. Dies kann langfristig zu höheren Renditen bei Indexfonds führen, da die Kosten niedriger sind und die Diversifizierung breiter ist. Allerdings bieten aktiv verwaltete Fonds die Möglichkeit, den Markt zu schlagen, wenn ein erfahrener Fondsmanager gute Anlageentscheidungen trifft. Bei der langfristigen Anlagestrategie können Indexfonds eine solide Grundlage für das Portfolio bilden, während aktiv verwaltete Fonds als Ergänzung dienen können, um das Renditepotenzial zu steigern, jedoch mit höheren Kosten und Risiken. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.